Từ một người lính trở về quê hương với nhiều khó khăn về việc làm và nguồn vốn, cựu chiến binh Nguyễn Việt Hưng ở thôn Phong Thử, xã Điện Bàn Tây, TP Đà Nẵng đã từng bước xây dựng mô hình chăn nuôi bò 3B, tạo nguồn thu nhập ổn định cho gia đình và việc làm cho lao động địa phương. Đằng sau mô hình ấy là sự nỗ lực của người vay và điểm tựa từ nguồn vốn tín dụng chính sách, cho thấy hiệu quả của chính sách khi được đưa đến đúng người, đúng nhu cầu.
Từ một người lính trở về quê hương với nhiều khó khăn về việc làm và nguồn vốn, cựu chiến binh Nguyễn Việt Hưng ở thôn Phong Thử, xã Điện Bàn Tây, TP Đà Nẵng đã từng bước xây dựng mô hình chăn nuôi bò 3B, tạo nguồn thu nhập ổn định cho gia đình và việc làm cho lao động địa phương. Đằng sau mô hình ấy là sự nỗ lực của người vay và điểm tựa từ nguồn vốn tín dụng chính sách, cho thấy hiệu quả của chính sách khi được đưa đến đúng người, đúng nhu cầu.
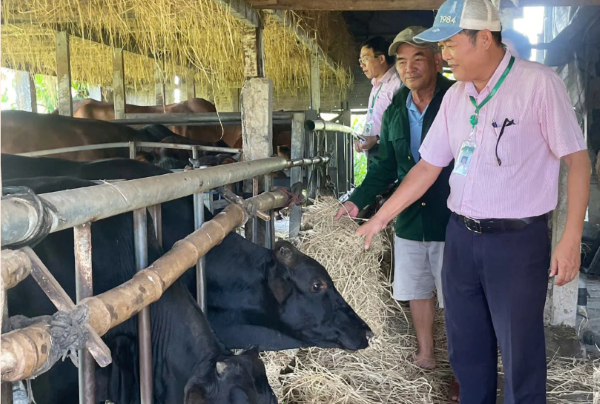
Cán bộ NHCSXH Điện Bàn trực tiếp xuống cơ sở để đánh giá hiệu quả nguồn vốn chính sách
Từ người lính trở về đến người nông dân làm kinh tế
Sau khi hoàn thành nghĩa vụ quân sự trở về địa phương, anh Nguyễn Việt Hưng lập gia đình nhưng chưa có việc làm ổn định. Trong điều kiện nguồn lực của gia đình còn hạn chế, việc lựa chọn một hướng đi phù hợp để phát triển kinh tế là bài toán không dễ dàng.
Sau thời gian tìm hiểu, nhận thấy chăn nuôi bò phù hợp với điều kiện sản xuất tại địa phương, anh Hưng quyết định bắt tay xây dựng mô hình. Tuy nhiên, ý tưởng có thể thực hiện được hay không lại phụ thuộc nhiều vào nguồn vốn.
Để xây dựng chuồng trại, mua con giống và từng bước mở rộng quy mô, gia đình cần một khoản đầu tư ban đầu. Trong lúc đó, khả năng tự tích lũy của gia đình còn hạn chế. Thông qua Hội Cựu chiến binh xã Điện Bàn Tây, anh Hưng được tiếp cận chương trình cho vay hỗ trợ tạo việc làm, duy trì và mở rộng việc làm của Ngân hàng Chính sách xã hội. Khoản vay 100 triệu đồng đã trở thành nguồn lực quan trọng để anh bắt đầu hiện thực hóa kế hoạch phát triển kinh tế. Từ nguồn vốn vay, anh đầu tư xây dựng thêm chuồng trại, mua bò giống 3B và từng bước gây dựng đàn bò. Ban đầu, gia đình chỉ nuôi 3 con bò để nhân đàn. Với sự cần cù, chịu khó và kinh nghiệm tích lũy trong quá trình chăn nuôi, mô hình từng bước phát triển. Đến nay, đàn bò của gia đình anh Hưng đã tăng lên 15 con, mang lại nguồn thu nhập khoảng 200 triệu đồng mỗi năm, đồng thời tạo việc làm cho 2 lao động tại địa phương. Nhìn lại chặng đường đã qua, anh Hưng cho rằng nguồn vốn ưu đãi không chỉ giúp gia đình tháo gỡ khó khăn về tài chính mà còn tạo thêm động lực để anh mạnh dạn đầu tư, chủ động tạo việc làm và phát triển kinh tế ngay trên quê hương. Từ những con bò giống ban đầu, một mô hình sản xuất đã hình thành. Từ một người chưa có việc làm ổn định, anh Hưng từng bước trở thành người chủ của một mô hình chăn nuôi có thu nhập và tạo việc làm cho người khác.
Đồng vốn tiếp sức cho ý chí vươn lên
Điểm đáng chú ý trong câu chuyện của anh Hưng là hiệu quả của nguồn vốn không đến từ quy mô khoản vay lớn, mà từ sự phù hợp giữa nguồn vốn – nhu cầu – mô hình sản xuất và khả năng của người vay.
100 triệu đồng có thể không phải là khoản vốn lớn đối với một dự án sản xuất quy mô lớn. Nhưng với một hộ gia đình ở khu vực nông thôn đang cần nguồn lực ban đầu để phát triển chăn nuôi, khoản vay ấy lại có ý nghĩa thiết thực. Nguồn vốn giúp gia đình có điều kiện đầu tư vào tài sản sản xuất, từ chuồng trại đến con giống. Quan trọng hơn, nó giúp người vay có cơ hội biến sức lao động, kinh nghiệm và ý tưởng của mình thành một mô hình kinh tế cụ thể. Đối với các cựu chiến binh sau khi hoàn thành nghĩa vụ quân sự, việc trở về địa phương và tìm kiếm hướng phát triển kinh tế cũng là một quá trình đòi hỏi sự chủ động và bản lĩnh.
Phẩm chất được rèn luyện trong môi trường quân ngũ trở thành nền tảng để nhiều người tiếp tục vượt qua khó khăn trong cuộc sống. Tuy nhiên, ý chí thôi chưa đủ. Để biến quyết tâm thành sinh kế, người dân vẫn cần những nguồn lực hỗ trợ phù hợp. Trong trường hợp của anh Hưng, nguồn vốn tín dụng chính sách đã đóng vai trò như một “bệ đỡ” ban đầu, giúp anh có thêm khả năng đầu tư và từng bước mở rộng sản xuất.
Đây cũng là giá trị quan trọng của chương trình cho vay hỗ trợ việc làm, duy trì và mở rộng việc làm: không chỉ giúp người dân giải quyết khó khăn trước mắt mà còn tạo điều kiện để họ tự tạo việc làm cho mình và cho người khác.
Mô hình chăn nuôi bò 3B đang được xã Điện Bàn Tây nhân rộng nhằm nâng cao thu nhập
cho người dân
Từ một mô hình, mở ra thêm cơ hội cho người dân
Hiệu quả từ mô hình chăn nuôi bò 3B của gia đình anh Hưng không chỉ nằm ở khoản thu nhập khoảng 200 triệu đồng mỗi năm. Việc tạo thêm việc làm cho 2 lao động cho thấy tác động của một mô hình kinh tế hộ gia đình có thể lan tỏa tới cộng đồng. Ở khu vực nông thôn, nơi cơ hội việc làm phi nông nghiệp còn hạn chế tại một số địa bàn, việc hình thành những mô hình sản xuất phù hợp có ý nghĩa thiết thực. Một hộ gia đình phát triển được sản xuất sẽ tạo thêm nhu cầu về lao động, dịch vụ, con giống, thức ăn chăn nuôi và các hoạt động hỗ trợ khác. Khi nhiều hộ dân cùng phát triển sản xuất, nguồn vốn tín dụng chính sách sẽ tạo ra hiệu ứng cộng hưởng, góp phần thúc đẩy kinh tế nông thôn. Từ thực tế này, câu chuyện của anh Hưng không chỉ là câu chuyện về một hộ gia đình vay vốn và phát triển chăn nuôi. Đó còn là minh chứng cho khả năng chuyển hóa nguồn vốn chính sách thành sinh kế, việc làm và thu nhập. Để quá trình ấy diễn ra hiệu quả, vai trò của các tổ chức chính trị - xã hội nhận ủy thác cũng đặc biệt quan trọng. Thông qua Hội Cựu chiến binh xã Điện Bàn Tây, người dân có nhu cầu được tiếp cận thông tin về chương trình tín dụng, được hướng dẫn và hỗ trợ trong quá trình vay vốn. Mối liên kết giữa ngân hàng, tổ chức hội và người vay tạo thành một kênh đưa chính sách đến gần cơ sở.
Đây là một trong những đặc điểm quan trọng của tín dụng chính sách: nguồn vốn không chỉ được giải ngân, mà còn gắn với mạng lưới tổ chức ở cơ sở để đồng hành, kiểm tra và hỗ trợ người vay sử dụng vốn đúng mục đích.
Giữ dòng vốn đến đúng người, đúng nhu cầu
Tại Phòng giao dịch NHCSXH Điện Bàn, mạng lưới tín dụng chính sách đang được triển khai rộng trên địa bàn. Hiện Phòng giao dịch quản lý tổng dư nợ 695 tỷ đồng, tăng 40 tỷ đồng so với đầu năm 2026, tương đương mức tăng trưởng 6%. Toàn địa bàn có 299 Tổ tiết kiệm và vay vốn, với 10.196 hộ vay, thực hiện ủy thác qua 4 tổ chức chính trị - xã hội, tổng dư nợ ủy thác đạt 694 tỷ đồng, chiếm 99,8% tổng dư nợ. Tổng số tiền gửi tiết kiệm thông qua các Tổ tiết kiệm và vay vốn đạt 57 tỷ đồng. Những con số này cho thấy mạng lưới tín dụng chính sách đã trở thành một kênh quan trọng giúp người dân tiếp cận nguồn vốn ưu đãi.
Theo ông Võ Tấn Lũy, Giám đốc Phòng giao dịch NHCSXH Điện Bàn, câu chuyện của CCB Nguyễn Việt Hưng là một minh chứng sinh động cho hiệu quả của nguồn vốn tín dụng chính sách trong hỗ trợ người dân phát triển sản xuất, tạo việc làm và ổn định cuộc sống. Từ góc độ quản lý, điều quan trọng không chỉ là giải ngân được bao nhiêu vốn mà còn là nguồn vốn đó được sử dụng như thế nào, có tạo ra việc làm, thu nhập và khả năng hoàn trả hay không. Vì vậy, việc thường xuyên nắm bắt tình hình, đánh giá hiệu quả mô hình sản xuất và đồng hành với người vay là yếu tố quan trọng để bảo đảm chất lượng tín dụng. Khi nguồn vốn được sử dụng hiệu quả, đồng vốn Nhà nước tiếp tục được quay vòng, đến với những người có nhu cầu khác. Đây cũng chính là cách để giá trị của tín dụng chính sách được nhân lên qua từng mô hình sản xuất.
Tiếp tục phát huy phẩm chất Bộ đội Cụ Hồ trong phát triển kinh tế
Sau những năm tháng phục vụ trong quân ngũ, nhiều cựu chiến binh trở về đời thường với mong muốn ổn định cuộc sống, chăm lo cho gia đình và đóng góp cho quê hương. Trên mặt trận phát triển kinh tế, họ tiếp tục phát huy tinh thần vượt khó, kỷ luật và ý chí vươn lên được tôi luyện trong quân đội. Mô hình chăn nuôi bò 3B của anh Nguyễn Việt Hưng là một ví dụ. Từ 3 con bò ban đầu, đến nay đàn bò đã phát triển lên 15 con. Từ khoản vay 100 triệu đồng, gia đình từng bước hình thành một mô hình tạo thu nhập khoảng 200 triệu đồng mỗi năm và tạo việc làm cho 2 lao động. Những kết quả ấy cho thấy khi chính sách tín dụng được thiết kế phù hợp và đến đúng đối tượng, nguồn vốn có thể tạo ra những giá trị vượt xa con số ghi trên hợp đồng vay. Đó là một gia đình có thêm sinh kế. Một người lao động có thêm việc làm. Một người cựu chiến binh có thêm cơ hội khẳng định bản thân trong cuộc sống đời thường. Và rộng hơn, đó là thêm một mô hình kinh tế góp phần tạo sức sống cho khu vực nông thôn.
Trong thời gian tới, việc tiếp tục củng cố mạng lưới Tổ tiết kiệm và vay vốn, nâng cao hiệu quả hoạt động ủy thác của các tổ chức chính trị - xã hội và đưa nguồn vốn đến đúng đối tượng sẽ là những yếu tố quan trọng để tín dụng chính sách phát huy tốt hơn vai trò của mình. Đối với những người như anh Hưng, một khoản vay ưu đãi có thể là điểm bắt đầu. Nhưng để biến điểm bắt đầu ấy thành kết quả, vẫn cần sự nỗ lực của chính người vay, sự đồng hành của tổ chức hội và sự hỗ trợ sát sao của ngân hàng.
Từ nguồn vốn chính sách, những mô hình kinh tế nhỏ đang từng bước được hình thành. Từ những mô hình ấy, việc làm được tạo ra, thu nhập được nâng lên và cuộc sống của người dân ngày càng ổn định. Đó chính là cách những đồng vốn an sinh tiếp tục phát huy giá trị, trở thành điểm tựa để người dân – trong đó có những cựu chiến binh – phát huy nội lực, làm giàu chính đáng và góp sức xây dựng quê hương.
Hoàng Thảo (tham khảo Nguồn Ngân hàng chính sách xã hội)